Wer ein Haus bauen oder kaufen möchte, denkt bei Förderung meist zuerst an die KfW. In Niedersachsen lohnt sich aber ein zweiter Blick: Neben Bundesprogrammen gibt es eine eigene Landesförderung über die NBank – und in einzelnen Städten zusätzlich kommunale Programme.
Gerade für Familien kann daraus ein erheblicher Finanzierungsvorteil entstehen.
1. Welche NBank-Förderung gibt es für selbstgenutztes Wohneigentum?
Die NBank fördert den Neubau, Erstbezug und Erwerb selbstgenutzten Wohneigentums. Für Einfamilienhäuser und Doppelhaushälften kommt das Programm grundsätzlich in Betracht.
Aktuell sind je nach Einkommensgruppe Darlehen von bis zu
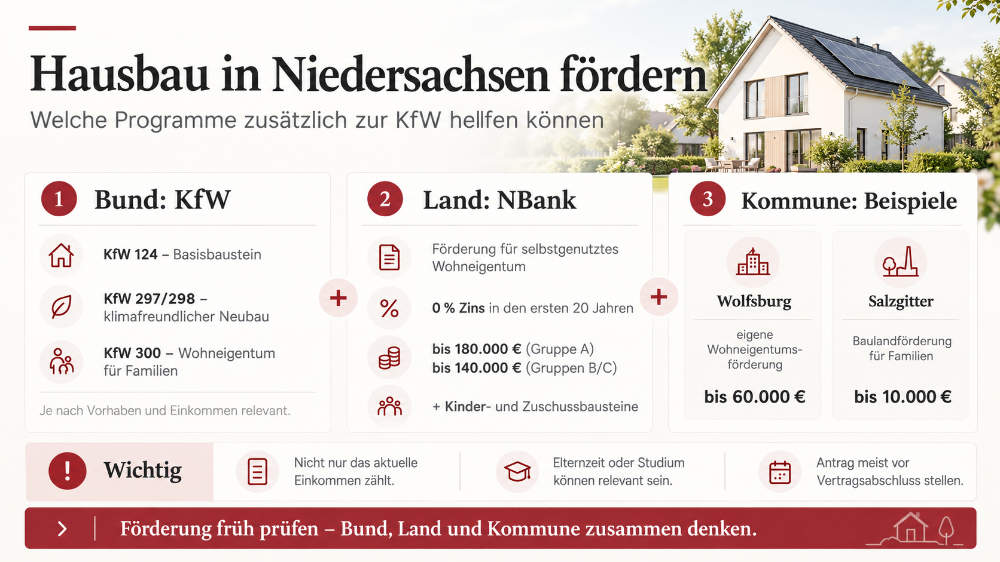
- 180.000 Euro in Einkommensgruppe A und
- 140.000 Euro in den Einkommensgruppen B und C
möglich.
Hinzu kommen Kinderkomponenten: In Einkommensgruppe A erhöht sich der Darlehensrahmen um 10.000 Euro je Kind, in den Gruppen B und C um 7.500 Euro. Zusätzlich sieht das Programm einen Zuschuss von 10.000 Euro je Kind beziehungsweise für bestimmte Haushaltsmitglieder mit Behinderung vor.
Besonders interessant ist die Kondition: Das Förderdarlehen ist derzeit in den ersten 20 Jahren mit 0 % verzinst; vorgesehen ist eine Tilgung von 2 %.
Bei einer normalen Bankfinanzierung zu marktüblichen Zinsen kann ein solcher Darlehensbaustein die monatliche Belastung deutlich reduzieren.
2. Welche Einkommensgrenzen gelten?
Viele Bauinteressenten sehen eine Einkommensgrenze und gehen vorschnell davon aus, dass sie nicht förderfähig sind.
Das kann ein Fehler sein.
Die NBank arbeitet mit einem eigenen wohnraumförderungsrechtlichen Einkommen. Entscheidend ist grundsätzlich das für die kommenden zwölf Monate erwartete Einkommen. Ausgangspunkt sind die vergangenen zwölf Monate; dauerhafte oder sicher zu erwartende Veränderungen können berücksichtigt werden.
Außerdem werden Freibeträge, Werbungskosten und bestimmte pauschale Abzüge berücksichtigt. Die NBank stellt dafür einen eigenen Einkommensermittlungsrechner bereit.
Warum Elternzeit oder Berufseinstieg eine Rolle spielen können
Das macht die persönliche Lebensphase relevant.
Ist beispielsweise ein Elternteil aktuell in Elternzeit und arbeitet vorübergehend weniger, kann sich dies auf das anzurechnende Einkommen auswirken. Umgekehrt werden bestimmte steuerfreie Einnahmen – etwa Elterngeld – bei der NBank teilweise wieder hinzugerechnet.
Deshalb lohnt es sich, die Förderfähigkeit konkret berechnen zu lassen, statt nur das gemeinsame Bruttojahreseinkommen anzusehen.
3. Bei der KfW zählt teilweise sogar ein ganz anderer Zeitraum
Besonders deutlich wird das beim KfW-Programm „Wohneigentum für Familien“ (300).
Hier wird bei einem Antrag im Jahr 2026 nicht das aktuelle Einkommen betrachtet. Maßgeblich ist vielmehr der Durchschnitt des zu versteuernden Einkommens aus 2023 und 2024.
Das kann erhebliche Auswirkungen haben.
War beispielsweise ein Partner in diesen Jahren
- noch im Studium,
- in Elternzeit,
- erst am Beginn seiner Berufstätigkeit oder
- vorübergehend in Teilzeit,
kann ein Haushalt heute deutlich mehr verdienen und trotzdem noch unter der maßgeblichen KfW-Einkommensgrenze liegen.
Für KfW 300 gilt derzeit eine Einkommensgrenze von 90.000 Euro bei einem Kind, erhöht um 10.000 Euro für jedes weitere Kind. Bei einem QNG-Neubau sind – abhängig von der Kinderzahl – Förderkredite von 220.000 bis 270.000 Euro möglich.
Deshalb gilt:
Nicht nur die Höhe des Einkommens ist entscheidend – sondern auch, welches Einkommen das jeweilige Förderprogramm überhaupt betrachtet.
4. In bestimmten niedersächsischen Regionen gelten höhere Einkommensgrenzen
Bei der NBank kann die gesetzliche Einkommensgrenze grundsätzlich um bis zu 40 % überschritten werden.
Liegt das Vorhaben jedoch in bestimmten Gebieten mit erhöhtem Wohnungsbedarf oder angespanntem Wohnungsmarkt, kann eine Überschreitung von bis zu 60 % zugelassen werden.
Für das Reith-Einzugsgebiet ist das durchaus relevant: Braunschweig und Wolfsburg gehören aktuell zu den in Niedersachsen ausgewiesenen Gebieten mit angespanntem Wohnungsmarkt.
Ob die höhere Einkommensgrenze im konkreten Förderfall tatsächlich angewendet werden kann, entscheidet die zuständige Wohnraumförderstelle.
Auch deshalb sollte man sich nicht allein auf pauschale Einkommensgrenzen verlassen.
5. Welche kommunalen Förderungen gibt es in Niedersachsen? – Wolfsburg legt noch einmal eigene Förderung drauf
Besonders interessant ist Wolfsburg.
Die Stadt hat ein eigenes einkommensabhängiges Wohneigentumsprogramm für Neubau und Erwerb. Gefördert werden derzeit:
- junge Ehepaare: 20.000 Euro
- Familien mit einem Kind: 30.000 Euro
- zwei Kindern: 40.000 Euro
- drei Kindern: 50.000 Euro
- vier oder mehr Kindern: 60.000 Euro
Für Haushaltsmitglieder mit Behinderung sind zusätzliche Beträge vorgesehen.
Damit kann bei einem Vorhaben in Wolfsburg neben KfW und NBank noch ein dritter Förderbaustein hinzukommen.
Wichtig: Die städtische Förderung muss vor Abschluss bindender Verträge beantragt werden.
6. Salzgitter fördert Familien beim Grundstückskauf
Salzgitter geht einen anderen Weg.
Wer ein städtisches Baugrundstück zur Selbstnutzung erwirbt, kann eine familienfreundliche Baulandförderung erhalten.
Die Grundförderung beträgt 2.000 Euro. Für jedes Kind unter 18 Jahren werden zusätzlich 4 Euro je Quadratmeter Grundstücksfläche vom Kaufpreis abgezogen.
Die Förderung ist insgesamt auf 10.000 Euro begrenzt; aktuell gilt eine Familieneinkommensgrenze von 80.000 Euro.
Bei einem 700-m²-Grundstück und zwei Kindern ergibt sich beispielsweise:
2.000 Euro Grundförderung + 2 × 4 Euro × 700 m² = 7.600 Euro Preisnachlass.
Das reduziert unmittelbar den Finanzierungsbedarf.
7. Kann man NBank und KfW kombinieren – ggf. auch mit kommunalen Programmen?
Grundsätzlich können bei einer Baufinanzierung mehrere Förderbausteine nebeneinander stehen. Ob und in welchem Umfang eine konkrete Kombination zulässig ist, hängt jedoch vom jeweiligen Programm, den förderfähigen Kosten und der Gesamtfinanzierung ab.
Die NBank weist ausdrücklich darauf hin, dass Förderungen teilweise kumuliert werden können, sofern unterschiedliche förderfähige Kosten betroffen sind.
Für die Finanzierung sollte deshalb nicht einfach ein einzelnes Förderprogramm gesucht werden.
Sinnvoller ist die Frage:
Welche Kombination passt zu unserem konkreten Bauvorhaben?
Ein typischer Finanzierungsaufbau könnte beispielsweise aus
Eigenkapital + NBank-Darlehen + KfW-Förderkredit + Bankdarlehen + gegebenenfalls kommunaler Förderung
bestehen.
Gerade bei hohen Förderbeträgen kann die Struktur der Finanzierung wichtiger sein als wenige Zehntelprozent Unterschied beim klassischen Bankzins.
8. Förderung sollte vor der Hausplanung geprüft werden – nicht danach
Ein häufiger Fehler besteht darin, zunächst Haus, Grundstück und Finanzierung festzulegen und erst anschließend nach Fördermitteln zu suchen.
Dabei beeinflussen Förderprogramme teilweise
- Gebäudestandard,
- Wohnungszahl,
- Wohnfläche,
- Haushaltsgröße,
- Einkommensgrenzen und
- den zulässigen Zeitpunkt von Vertragsabschlüssen.
Bei mehreren Programmen gilt ausdrücklich: Der Antrag muss gestellt sein, bevor förderschädliche Verträge abgeschlossen oder Vorhaben begonnen werden.
Deshalb sollte die Förderprüfung möglichst früh erfolgen.
Unser Fazit
Für Bauherren in Niedersachsen lohnt sich ein genauerer Blick als nur auf den klassischen Bankkredit.
Besonders interessant können sein:
Und eine vermeintlich zu hohe Einkommenssituation muss nicht automatisch das Aus bedeuten.
Elternzeit, Studium, Berufseinstieg, Haushaltsgröße und sogar der Standort des Grundstücks können darüber entscheiden, ob eine Förderung möglich ist.
Wer einen Neubau plant, sollte deshalb möglichst früh prüfen lassen, welche Programme gleichzeitig zum Vorhaben und zur persönlichen Situation passen.
Stand: Oktober 2026. Förderprogramme, Konditionen, Einkommensgrenzen und verfügbare Haushaltsmittel können sich ändern. Maßgeblich sind die Förderbedingungen und Entscheidungen der jeweiligen Bewilligungsstellen zum Zeitpunkt der Antragstellung.