Nicht jedes günstige Darlehen passt zu jedem Haus.
Denn Förderung hängt nicht nur vom Einkommen ab. Auch Gebäudestandard, Zahl der Wohneinheiten, Familiengröße, Wohnfläche und teilweise sogar der Zeitpunkt der Antragstellung können den Unterschied machen. Die bessere Frage lautet deshalb nicht:
„Welche Förderung gibt es?“
Sondern:
„Welche Förderstruktur passt zu meinem Haus?“
Vier Programme, die Bauherren kennen sollten
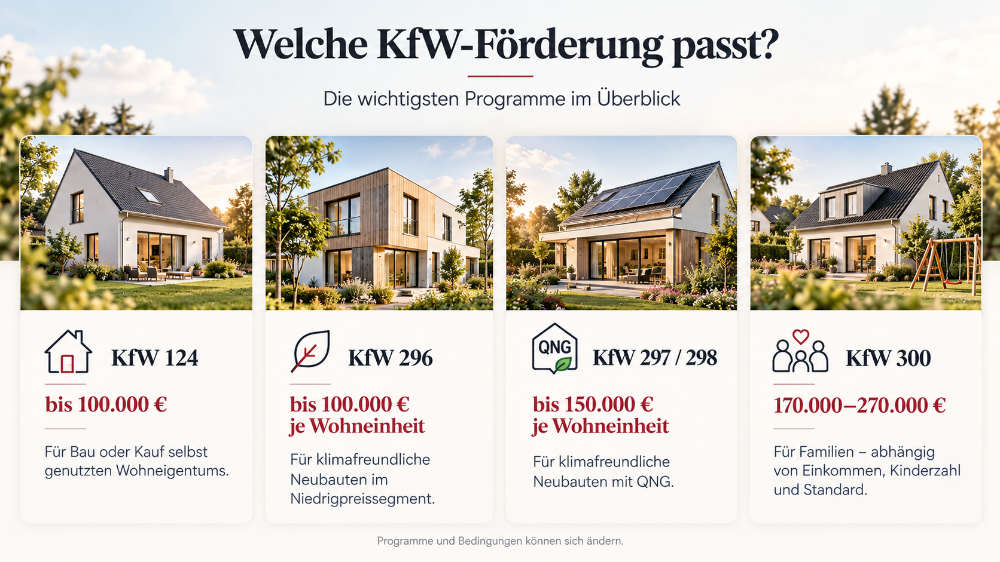
KfW 124 Wohneigentumsprogramm – der klassische Baustein
Das KfW-Wohneigentumsprogramm unterstützt den Bau oder Kauf selbst genutzten Wohneigentums.
Der Kreditrahmen liegt bei bis zu 100.000 Euro pro Vorhaben.
Das Programm ist nicht an einen speziellen Nachhaltigkeitsstandard gebunden und lässt sich bei geeigneten Vorhaben mit anderen Förderbausteinen kombinieren. Finanziert werden nicht nur die eigentlichen Baukosten, sondern beispielsweise auch Planungsleistungen oder Außenanlagen.
KfW 297/298 – Klimafreundlicher Neubau
Wer ein klimafreundliches Wohngebäude errichtet oder erstmals erwirbt, kann KfW 297 bzw. 298 nutzen.
Bei der Förderstufe mit QNG sind aktuell bis zu 150.000 Euro Kredit je Wohneinheit möglich.
Für Selbstnutzer ist insbesondere KfW 297 relevant, für Investoren KfW 298.
Der große Hebel liegt in der Formulierung „je Wohneinheit“.
Ein Haus mit zwei förderfähigen Wohnungen kann deshalb finanzierungsseitig ganz anders aussehen als ein klassisches Einfamilienhaus.
KfW 296 – Klimafreundlicher Neubau im Niedrigpreissegment
KfW 296 richtet sich an besonders flächen- und kosteneffiziente Neubauten.
Der Kreditrahmen liegt bei bis zu 100.000 Euro je Wohneinheit.
Das Programm stellt zusätzliche Anforderungen an die Planung und ist deshalb kein Förderbaustein, den man erst am Ende der Hausplanung „dazunimmt“.
Die Förderfähigkeit muss praktisch von Beginn an mitgedacht werden.
KfW 300 – Wohneigentum für Familien
Die Einkommensgrenze liegt aktuell bei 90.000 Euro zu versteuerndem Haushaltseinkommen bei einem Kind und erhöht sich um 10.000 Euro je weiterem Kind.
Bei QNG-Neubauten sind – abhängig von der Zahl der Kinder – aktuell Förderkredite von 220.000 bis 270.000 Euro möglich.
Und hier steckt eine Besonderheit, die viele Bauinteressenten übersehen.
Nicht das heutige Einkommen entscheidet
Bei KfW 300 wird nicht einfach das aktuelle Jahresgehalt betrachtet.
Für einen Antrag im Jahr 2026 ist der Durchschnitt des zu versteuernden Haushaltseinkommens aus 2023 und 2024 maßgeblich.
Das kann einen erheblichen Unterschied machen. War beispielsweise ein Partner in diesen Jahren
kann ein Haushalt heute deutlich mehr verdienen und trotzdem noch unter der maßgeblichen Fördergrenze liegen.
Das macht den Zeitpunkt der Antragstellung zu einem echten wirtschaftlichen Faktor.
Fördermatrix: Was sollten Sie zuerst prüfen?
Situation: selbstgenutzter Neubau
Besonders prüfen: KfW 124, 297, ggf. 296
Situation: Familie mit Kindern
Besonders prüfen: KfW 300
Situation: QNG-Neubau
Besonders prüfen: KfW 297 bzw. 298
Situation: zwei Wohneinheiten
Besonders prüfen: Förderung je Wohneinheit
Situation: besonders kompakter, kosteneffizienter Neubau
Besonders prüfen: KfW 296
Situation: Bau in Niedersachsen
Besonders prüfen: zusätzlich NBank
Situation: Bau in Wolfsburg oder Salzgitter
Besonders prüfen: kommunale Programme zusätzlich
Diese Übersicht ersetzt keine Förderberatung. Sie zeigt aber, warum eine Förderung nicht losgelöst von der Hausplanung betrachtet werden sollte. Eine Einführung in das komplexe Thema bietet unsere Seite Kosten & Finanzierung.
Was kann Förderung praktisch verändern?
Nehmen wir einen vereinfachten Fall.
Gesamtkosten Haus und Grundstück: 450.000 Euro.
Eigenkapital: 100.000 Euro.
Ohne Förderdarlehen müssten noch 350.000 Euro über eine klassische Bank finanziert werden.
Angenommen, ein geeigneter QNG-Neubau erlaubt stattdessen einen KfW-Baustein von 150.000 Euro. Dann könnte die Finanzierung beispielsweise so aussehen:
Der entscheidende Effekt besteht nicht nur darin, dass „Fördergeld“ vorhanden ist. Ein großer Teil des Finanzierungsvolumens wird aus dem klassischen Bankdarlehen herausgenommen.
Schon ein Zinsvorteil von beispielsweise einem Prozentpunkt auf 150.000 Euro bedeutet:
1.500 Euro geringere Zinsbelastung pro Jahr
oder rund 125 Euro pro Monat.
Über zehn Jahre entsteht daraus ein erheblicher Betrag.
Die konkreten KfW-Zinsen ändern sich regelmäßig. Deshalb sollte nicht mit pauschalen Zinssätzen geworben, sondern jeweils aktuell gerechnet werden.
Fördermatrix: Was sollten Sie zuerst prüfen?
Ein besonders wichtiger Punkt betrifft Häuser mit einer zweiten abgeschlossenen Wohnung. Mehrere KfW-Programme bemessen den möglichen Kreditrahmen je Wohneinheit.
Das bedeutet:
Eine Einliegerwohnung kann nicht nur zusätzliche Mieteinnahmen schaffen. Sie kann unter den jeweiligen Fördervoraussetzungen auch den verfügbaren Förderrahmen verändern.
Deshalb sollte die Frage „Eine oder zwei Wohnungen?“ nicht ausschließlich nach Wohnbedarf beantwortet werden. Sie ist auch eine Finanzierungsfrage.
Niedersachsen: KfW ist nicht das Ende der Förderprüfung
Wer in Niedersachsen baut, sollte zusätzlich die Eigentumsförderung der NBank prüfen. Je nach Einkommen und Haushaltssituation können dort erhebliche zinsgünstige beziehungsweise zinsfreie Darlehensbausteine und Zuschüsse hinzukommen.
Einige Kommunen haben außerdem eigene Programme.
Die eigentliche Förderstrategie besteht deshalb häufig aus mehreren Ebenen:
Bund + Land + Kommune.
Genau dazu haben wir einen eigenen Ratgeber zusammengestellt: „Haus bauen in Niedersachsen: Welche Förderungen gibt es zusätzlich zur KfW?“
Der häufigste Fehler: erst planen, dann Förderung suchen
Viele Bauherren gehen in dieser Reihenfolge vor:
- 1Grundstück auswählen
- 2Haus aussuchen
- 3Finanzierung kalkulieren
- 4nach Förderung suchen
Besser ist häufig:
- 1persönliche Situation prüfen
- 2mögliche Förderprogramme identifizieren
- 3Haus und Grundstück darauf abstimmen
- 4Finanzierung strukturieren
- 5erst dann förderschädliche Verträge schließen
Denn manche Programme verlangen bestimmte Gebäudestandards, Kostenobergrenzen oder Einkommensgrenzen.
Und regelmäßig gilt:
Der Förderantrag muss rechtzeitig vor Beginn des Vorhabens beziehungsweise vor bestimmten verbindlichen Vertragsabschlüssen gestellt werden.
Ein einfacher Fördercheck.
Bevor Sie sich für eine Finanzierung entscheiden, beantworten Sie fünf Fragen:
Erst danach lässt sich seriös beurteilen, welche Förderprogramme wirklich passen.
Fazit
Förderung ist kein Rabatt, den man nachträglich auf ein fertiges Hauskonzept legt. Sie kann die Hausplanung selbst beeinflussen.
Gebäudestandard, Wohnungszahl, Familiengröße, Einkommen und Antragszeitpunkt entscheiden darüber, welche Bausteine nutzbar sind.
Wer früh prüft, kann deshalb nicht nur günstiger finanzieren. Er kann sein Bauvorhaben von Anfang an so strukturieren, dass mögliche Förderchancen nicht ungenutzt bleiben.
Stand Oktober 2026. Förderprogramme, Konditionen, Kreditbeträge und verfügbare Haushaltsmittel können sich ändern. Maßgeblich sind die Förderbedingungen und Konditionen zum Zeitpunkt der Antragstellung.