Wenn die Finanzierung des geplanten Eigenheims zu teuer wird, lautet die naheliegende Reaktion: kleiner bauen.
Doch das ist nicht immer die wirtschaftlich beste Antwort. Manchmal kann genau das Gegenteil sinnvoll sein: etwas größer bauen – und eine zweite abgeschlossene Wohnung schaffen.
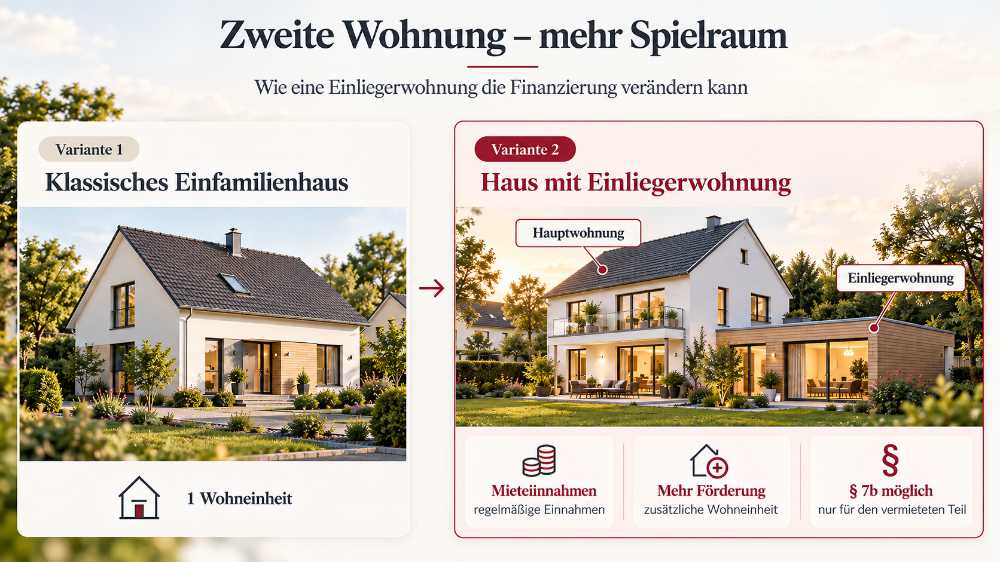
Denn eine Einliegerwohnung erhöht zwar zunächst die Baukosten. Gleichzeitig kann sie aber regelmäßige Mieteinnahmen erzeugen, den verfügbaren Förderrahmen verändern und beim vermieteten Gebäudeteil steuerliche Möglichkeiten eröffnen.
Der überraschende Gedanke lautet deshalb: Mehr Haus kann unter bestimmten Voraussetzungen finanziell weniger belasten.
Was kostet eine zweite Wohnung wirklich?
Entscheidend sind nicht allein die zusätzlichen Baukosten. Entscheidend ist die monatliche Nettobelastung nach Mieteinnahmen und Finanzierung.
Nehmen wir ein vereinfachtes Beispiel.
Variante A: klassisches Einfamilienhaus
135 m² Wohnfläche.
Gesamtkosten Haus und Grundstück beispielhaft: 430.000 Euro.
Das gesamte Haus wird selbst genutzt, es gibt keine Mieteinnahmen.
Variante B: Haus mit zusätzlicher Einliegerwohnung
Zusätzlich werden 45 m² als abgeschlossene Wohnung geplant.
Unterstellen wir dafür Mehrkosten von 100.000 Euro.
Gesamtinvestition mit Einliegerwohnung: 530.000 Euro.
Bei einer Kaltmiete von beispielsweise 13 Euro je Quadratmeter bringt die zusätzliche Wohnung:
45 m² × 13 Euro = 585 Euro monatlich
oder 7.020 Euro Jahreskaltmiete.
Die Mehrkosten finanzieren sich teilweise selbst
Angenommen, die zusätzlichen 100.000 Euro müssten vollständig über ein normales Darlehen finanziert werden.
Bei 4 Prozent Zins und 2 Prozent anfänglicher Tilgung ergibt sich eine Anfangsrate von:
6.000 Euro pro Jahr oder: 500 Euro pro Monat.
Dem stehen in unserem Beispiel 585 Euro Kaltmiete gegenüber. Rein auf dieser stark vereinfachten Ebene würde die Miete die zusätzliche Darlehensrate bereits abdecken.
Und dann kommt die Förderung.
Bei bestimmten KfW-Neubauprogrammen wird der mögliche Förderkredit je Wohneinheit bemessen. Bei einem QNG-Neubau sind über KfW 297/298 aktuell bis zu 150.000 Euro Kredit je förderfähiger Wohneinheit möglich. Weitere Förderprogramme stellen das Land Niedersachsen und einige Kommunen bereit
Eine zweite abgeschlossene Wohnung kann deshalb – abhängig vom konkreten Programm und der Nutzung – auch die Förderstruktur des gesamten Projekts verändern.
Das sollte allerdings früh geplant werden. Eine nachträglich irgendwie abgetrennte Fläche ist nicht automatisch eine eigenständige förderfähige Wohneinheit. Grundriss, Zugang, Nutzung und technische Voraussetzungen müssen passen.
Der vermietete Teil kann steuerlich interessant sein
Wer einen Teil seines Neubaus dauerhaft vermietet, erzielt Einkünfte aus Vermietung und Verpachtung. Für den vermieteten Gebäudeteil können deshalb grundsätzlich Abschreibungen relevant werden.
Bei entsprechendem EH40-/QNG-Neubau kann unter den gesetzlichen Voraussetzungen zusätzlich die Sonderabschreibung nach § 7b EStG interessant sein.
Wichtig ist dabei: Der steuerliche Vorteil betrifft nur den vermieteten Anteil. Ob die Voraussetzungen im konkreten Fall erfüllt sind, sollte vorab steuerlich geprüft werden – die Einliegerwohnung sollte deshalb nicht allein wegen möglicher Steuervorteile gebaut werden.
Aber wenn sie ohnehin wirtschaftlich und funktional sinnvoll ist, können steuerliche Effekte die Rechnung zusätzlich verbessern.
Eine zweite Wohnung ist mehr als ein Finanzierungsinstrument
Der langfristige Nutzen wird oft unterschätzt. Eine separat nutzbare Wohnung kann im Laufe eines Hauses sehr unterschiedliche Funktionen übernehmen.
Heute:
Mietwohnung und Finanzierungsbaustein.
Später vielleicht:
Damit wird aus der zusätzlichen Fläche eine Flexibilitätsreserve für unterschiedliche Lebensphasen.
Wann lohnt sich die Idee besonders?
Eine zweite Wohnung ist vor allem dann prüfenswert, wenn:
Sie ist weniger geeignet, wenn die zweite Wohnung nur mit großen baulichen Kompromissen geschaffen werden kann oder die erzielbare Miete am Standort sehr niedrig ist.
Prüfen Sieam besten mit uns, ob Ihr favorisiertes Hauskonzept sich für eine Einliegerwohnung optimieren lässt.
Die richtige Frage lautet nicht: „Wie viel teurer wird das Haus?“ Die bessere Frage lautet: Was kostet uns die zweite Wohnung nach Mieteinnahmen, Förderung und möglichen steuerlichen Effekten tatsächlich?
Was passiert, wenn die Kinder später ausziehen?
Die Überlegung lässt sich sogar noch weiterführen. Viele Familien planen heute ein Haus mit 140 oder 150 m², weil sie den Platz für zwei Kinder benötigen. Bereits 10 oder 15 Jahre später wohnen möglicherweise nur noch zwei Personen dort.
Wer den Grundriss von Anfang an flexibel plant, kann einen Teil des Hauses später separat nutzen oder vermieten. Damit wird die Einliegerwohnung nicht nur zum aktuellen Finanzierungshebel. Sie kann auch verhindern, dass später große Teile des Hauses ungenutzt bleiben.
Fazit
Wenn ein klassisches Einfamilienhaus finanziell an seine Grenzen kommt, sollte die Antwort nicht automatisch lauten: kleiner bauen.
Eine zusätzliche Wohnung kostet Geld. Sie kann aber gleichzeitig
Mieteinnahmen erzeugen + zusätzliche Fördermöglichkeiten erschließen + steuerliche Vorteile ermöglichen + das Haus langfristig flexibler machen.
Deshalb lohnt sich bei geeigneten Grundstücken und Hauskonzepten eine Gegenrechnung.
Manchmal ist nicht das kleinere Haus die wirtschaftlich bessere Lösung – sondern das Haus, das einen Teil seiner Kosten selbst erwirtschaftet.
Die Beispielrechnung dient der Orientierung. Tatsächliche Baukosten, Mieten, Finanzierungskonditionen, Förderfähigkeit und steuerliche Auswirkungen hängen vom konkreten Vorhaben ab und müssen individuell geprüft werden.