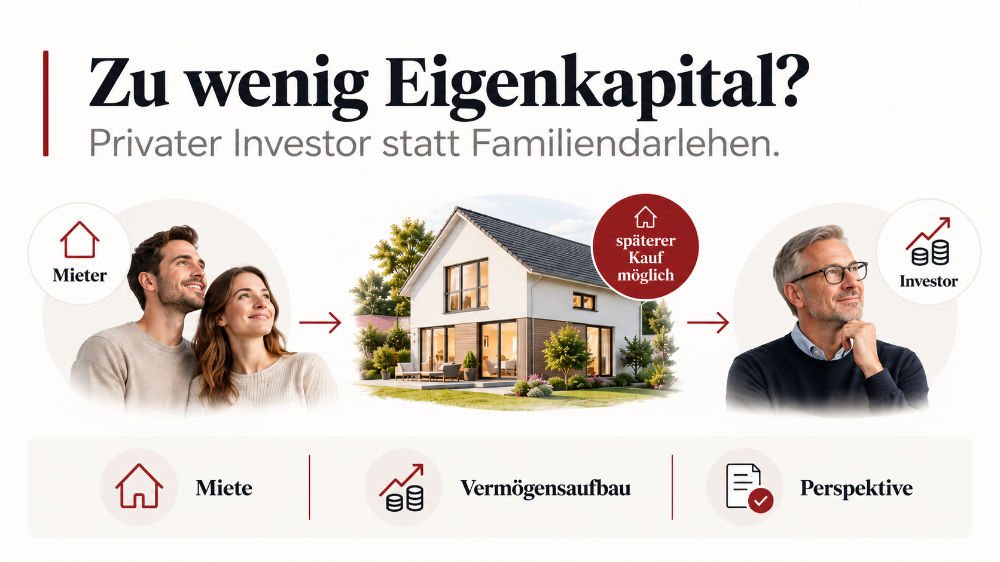
Vielleicht brauchen Sie keinen Darlehensgeber – sondern einen Investor
Viele Bauinteressenten haben heute ein ähnliches Problem: Das Einkommen reicht grundsätzlich für eine hohe monatliche Wohnbelastung, aber das nötige Eigenkapital für Grundstück, Kaufnebenkosten und Finanzierung fehlt. Ein Haus mit wenig Eigenkapital zu bauen ist schwierig – aber nicht in jeder Situation unmöglich.
Die übliche Antwort auf zu wenig Eigenkapital beim Hausbau lautet: mehr sparen, kleiner bauen oder Familie und Freunde um ein Darlehen bitten.
Das kann funktionieren. Es hat aber einen Nachteil: Man bleibt in Sachen Darlehen Bittsteller.
Es gibt noch eine andere Denkweise.
Was wäre, wenn jemand aus dem eigenen Umfeld das Haus nicht mitfinanziert, sondern selbst als Kapitalanlage erwirbt – und Sie von Anfang an als langfristigen Mieter gewinnt?
Aus Finanzierung wird ein Investment
Die Rollen wären klar verteilt:
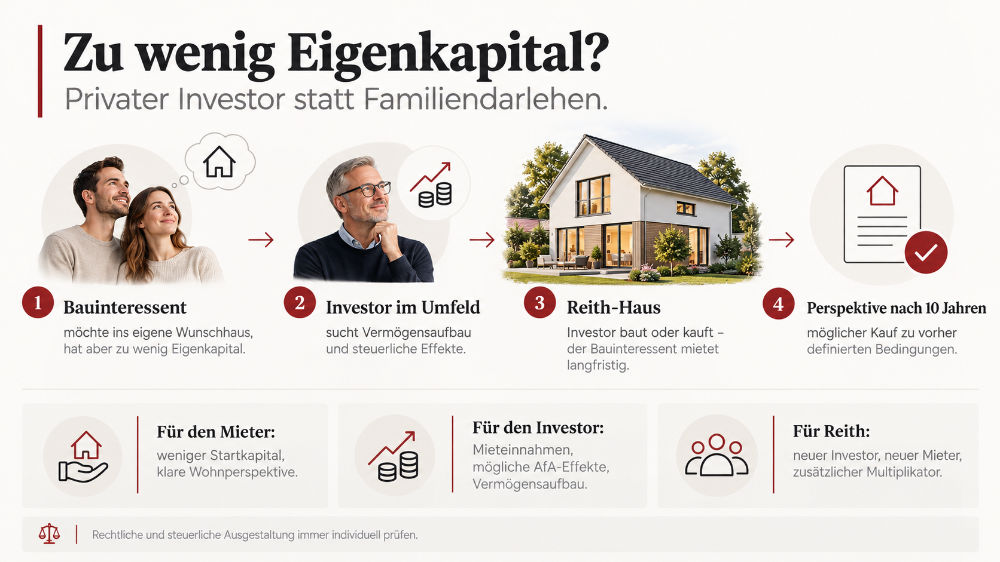
Sie suchen ein konkretes Haus, möchten dort langfristig wohnen und können eine marktgerechte Miete zahlen.
Der Investor bringt Eigenkapital ein, finanziert das Haus und vermietet es an Sie.
Bei einem entsprechend geplanten Neubau kann er von mehreren Bausteinen profitieren:
- laufenden Mieteinnahmen,
- Tilgung und Vermögensaufbau,
- Förderkrediten für klimafreundlichen Neubau,
- steuerlicher Abschreibung,
- und unter den gesetzlichen Voraussetzungen auch der Sonderabschreibung nach § 7b EStG.
Bei einem QNG-Neubau sind über KfW 297/298 derzeit bis zu 150.000 Euro Förderkredit je Wohneinheit möglich. Weitere Förderprogramme kann es in Niedersachsen oder kommunal geben.
Für neue vermietete Wohnungen kann § 7b zusätzlich interessant sein. Bei aktuellen Neubauten setzt die Sonderabschreibung unter anderem EH40 mit QNG voraus; die Wohnung muss im Herstellungsjahr und in den folgenden neun Jahren entgeltlich zu Wohnzwecken vermietet werden.
Damit wird aus dem privaten Gefallen ein nachvollziehbares Investment.
Der Mieter bringt den Investor gleich mit
Der besondere Charme des Modells liegt darin, dass Sie selbst aktiv werden können.
Statt zu fragen: „Wer leiht mir Geld?“ lautet die Frage:„Wer sucht eine langfristige Immobilienanlage mit einem bereits feststehenden Mieter?“
Das ist ein völlig anderes Gespräch.
Potenzielle Investoren können Eltern oder Verwandte sein – aber ebenso Freunde, Unternehmer, Kollegen oder andere Menschen aus dem persönlichen Umfeld, die Vermögen aufbauen oder Immobilien als Kapitalanlage nutzen möchten.
Der Investor kennt seinen zukünftigen Mieter bereits. Das reduziert eines der typischen Risiken einer Mietimmobilie: die Unsicherheit darüber, ob und zu welchen Bedingungen ein geeigneter Mieter gefunden wird.
Und nach zehn Jahren?
Besonders interessant wird das Modell, wenn beide Seiten von Anfang an auch eine spätere Eigentumsperspektive mitdenken.
Denkbar wäre beispielsweise:
Der Investor vermietet das Haus mindestens zehn Jahre. Anschließend erhält der bisherige Mieter die Möglichkeit, das Haus zu vorher definierten Bedingungen zu erwerben.
Eine Kaufpreisformel könnte beispielsweise eine moderate Wertentwicklung berücksichtigen.
Aus 470.000 Euro würden bei 1 % jährlicher Wertsteigerung nach zehn Jahren rund:
519.000 Euro.
Für den heutigen Bauinteressenten entsteht damit Zeit.
Er kann während der Mietphase
Eigenkapital aufbauen,
Einkommen und Bonität verbessern,
seine Finanzierung vorbereiten
und lebt bereits in genau dem Haus, das er später vielleicht kaufen möchte.
Für den Investor entsteht gleichzeitig eine mögliche Exit-Perspektive.
Aber: Das ist kein einfacher Mietkauf
Genau hier ist eine saubere Abgrenzung wichtig.
Eine bereits heute verbindlich vereinbarte Kaufoption oder Verkaufspflicht kann steuerliche und notarielle Folgen haben. Grundstückskaufverträge und entsprechende Verpflichtungen bedürfen grundsätzlich notarieller Gestaltung.
Auch die steuerliche Zehnjahresfrist muss sorgfältig berücksichtigt werden. Bei privat gehaltenen Immobilien sind Veräußerungsgewinne grundsätzlich steuerlich relevant, wenn zwischen Anschaffung und Veräußerung nicht mehr als zehn Jahre liegen.
Zudem verlangt § 7b eine langfristige Vermietung; wird die begünstigte Wohnung innerhalb des maßgeblichen Zeitraums unter bestimmten Bedingungen veräußert oder nicht mehr vermietet, kann die Sonderabschreibung rückgängig zu machen sein.
Die richtige Reihenfolge lautet deshalb: erst wirtschaftliches Modell entwickeln – dann steuerlich und notariell gestalten.
Was könnte das wirtschaftlich bedeuten?
Nehmen wir ein vereinfachtes Beispiel:
Ein QNG-Haus mit 135 m² Wohnfläche kostet inklusive Grundstück rund 500.000 Euro. Der Investor bringt 100.000 Euro Eigenkapital ein und finanziert den Rest über Bank- und Förderdarlehen.
Bei einer Kaltmiete von 13 Euro je Quadratmeter entstehen:
1.755 Euro Monatsmiete
bzw. 21.060 Euro Jahresmiete.
Auf den ersten Blick deckt diese Miete den gesamten Kapitaldienst nicht vollständig. Der wirtschaftliche Reiz entsteht vor allem durch die Kombination aus Finanzierung, Tilgung und steuerlichen Effekten.
Unterstellt man beispielsweise
ein Bankdarlehen von 250.000 Euro,
ein QNG-Förderdarlehen von 150.000 Euro,
rund 3 % anfängliche Tilgung beim Bankdarlehen,
einen Grenzsteuersatz des Investors von 42 %
und die Nutzung von regulärer AfA plus § 7b-Sonderabschreibung,
kann der steuerliche Entlastungseffekt in den ersten Jahren erheblich sein.
In unserer Modellrechnung ergibt sich im ersten Jahr trotz eines zunächst leicht negativen operativen Cashflows nach Steuern ein positiver Überschuss von rund 11.500 Euro. Über die ersten vier Jahre summiert sich der steuerliche Entlastungseffekt modellhaft auf etwa 55.000 Euro.
Gleichzeitig wird das Bankdarlehen laufend getilgt. Nach zehn Jahren wären in diesem Beispiel rund 91.000 Euro zusätzliche Eigenkapitalposition durch Tilgung entstanden.
Würde das Haus nach zehn Jahren zu einer bereits heute definierten Preisformel mit etwa 1 % Wertsteigerung pro Jahr verkauft, ergäbe sich aus 472.500 Euro Ausgangswert ein Kaufpreis von rund 522.000 Euro.
Nach Ablösung der verbleibenden Darlehen bliebe dem Investor in dieser Modellrechnung ein erheblicher Eigenkapitalzuwachs.
Was hat der spätere Käufer davon?
Der heutige Bauinteressent wohnt während dieser zehn Jahre bereits in seinem Wunschhaus.
Gleichzeitig gewinnt er Zeit, um
Eigenkapital aufzubauen,
seine Bonität zu verbessern,
Einkommen zu steigern
und eine spätere Finanzierung vorzubereiten.
Aus einem heute fehlenden Eigenkapital wird damit möglicherweise kein endgültiges Ausschlusskriterium, sondern ein zeitlich verschobener Eigentumserwerb.
Wichtig ist: Diese Rechnung ist nur ein Modell. Finanzierungskonditionen, Steuersatz, AfA-Basis, Förderfähigkeit, laufende Kosten und späterer Kaufpreis können das Ergebnis erheblich verändern.
Unser Fazit
Wer heute zu wenig Eigenkapital für den eigenen Hausbau hat, muss nicht automatisch zwischen „noch jahrelang sparen“ und „Familie um Geld bitten“ entscheiden.
Es kann sich lohnen, die Frage umzudrehen:
Gibt es in meinem Umfeld jemanden, für den mein zukünftiges Haus ein interessantes Investment wäre?
Dann entsteht im besten Fall eine Konstellation, von der beide Seiten profitieren:
Der Mieter erhält sein Wunschhaus und Zeit zum Eigenkapitalaufbau.
Der Investor erhält eine langfristig vermietete Immobilie mit bereits bekanntem Mieter und möglicher späterer Exit-Perspektive.
Und vielleicht wird aus dem Mieter nach einigen Jahren doch noch der Eigentümer.