Die monatliche Belastung liegt oft näher beieinander, als viele denken
Wer über ein eigenes Haus nachdenkt, stellt sich früher oder später die Grundsatzfrage: Kaufen oder mieten?
Die spontane Antwort lautet häufig: Mieten ist günstiger, Kaufen dafür langfristig sinnvoller. So einfach ist es aber nicht. Gerade bei hochwertigen, energieeffizienten Neubauten können die monatlichen Belastungen überraschend nah beieinanderliegen.
Der eigentliche Unterschied liegt oft an anderer Stelle: Wie viel Eigenkapital steht zur Verfügung? Wie lange möchten Sie in der Region bleiben? Und wie wichtig sind Ihnen Flexibilität und Planungssicherheit?
Ein vereinfachtes Beispiel
Nehmen wir ein neues Einfamilienhaus mit rund 135 m² Wohnfläche, wie Sie es auch in unseren Hauskonzepten finden.
Bei einer Kaltmiete von beispielsweise 13 Euro/m² ergibt sich eine monatliche Miete von rund:
135 m² × 13 € = 1.755 € Kaltmiete
Beim Kauf hängt die Belastung stark von Kaufpreis, Eigenkapital, Finanzierung und Förderungen, z.B. von der KfW, ab. Unterstellen wir beispielsweise:
Dann liegt die anfängliche monatliche Kreditrate bei rund:
1.720 €
Die Größenordnungen liegen damit erstaunlich dicht beieinander.
Natürlich ist dieser Vergleich verkürzt. Eigentümer tragen zusätzlich Instandhaltungskosten und binden Eigenkapital. Dafür besteht ein Teil ihrer monatlichen Zahlung aus Tilgung – und damit aus Vermögensaufbau.
Kaufen: mehr Bindung, aber auch mehr Sicherheit
Wer kauft, legt sich stärker fest. Kaufnebenkosten, Eigenkapital und Finanzierung machen einen schnellen Ortswechsel schwieriger.
Dafür bietet Eigentum klare Vorteile:
Die eigene Wohnsituation ist langfristig planbar. Es gibt keinen Vermieter, keine Eigenbedarfskündigung und keine reguläre Mieterhöhung. Gleichzeitig reduziert jede Tilgung die eigene Restschuld.
Hinzu kommt ein Effekt, der in reinen Monatsvergleichen leicht untergeht: Viele Eigentümer sind faktisch zum Sparen gezwungen. Die Tilgung fließt automatisch in den eigenen Vermögensaufbau. Und ein letzter Punkt: Zumindest in den letzten Jahren haben Immobilien nahe Ballungszentren mit guter Verkehrsanbindung ihren Wert zumindest in mittel- und langfristiger Betrachtung gesteigert. Gerade bei energetisch hochwertigen Immobilien kann man das auch künftig unterstellen.
Mieten: flexibel bleiben – aber das passende Haus muss verfügbar sein
Mieten kann die bessere Lösung sein, wenn Eigenkapital noch fehlt, zunächst aufgebaut werden soll oder bewusst für andere Zwecke eingesetzt wird.
Auch bei einer unsicheren beruflichen Perspektive spricht vieles für Miete. Wer damit rechnet, in einigen Jahren den Arbeitgeber oder die Region zu wechseln, bewahrt sich mit einem Mietverhältnis deutlich mehr Flexibilität.
Allerdings gibt es einen praktischen Haken: Das Angebot an hochwertigen, energieeffizienten Einfamilienhäusern zur Miete ist vielerorts deutlich kleiner als das Angebot an Eigentumsobjekten oder klassischen Mietwohnungen. Wer genau diese Wohnform sucht, braucht deshalb häufig mehr Geduld und ist bei Lage, Größe oder Ausstattung weniger flexibel.
Gerade ein moderner Neubau zur Miete kann dennoch sehr attraktiv sein: Man erhält Wohnqualität, Energieeffizienz und Platz eines Eigenheims – ohne sich dauerhaft an eine Immobilie zu binden.
Entscheidend ist nicht nur die Monatsrate
Die Frage „Kaufen oder mieten?“ lässt sich deshalb nicht allein durch einen Vergleich der monatlichen Kosten beantworten.
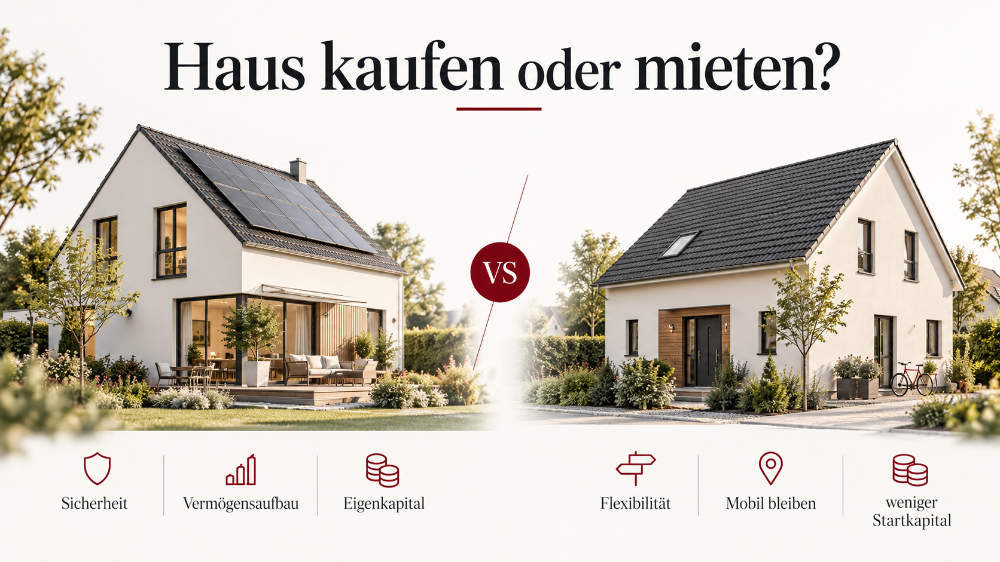
Kaufen bedeutet stärker: Planungssicherheit, Kapitalbindung und Vermögensaufbau.
Mieten bedeutet stärker: Flexibilität, geringerer Kapitalbedarf und Beweglichkeit.
Wenn die monatliche Belastung ohnehin ähnlich ausfällt, sollte die Entscheidung vor allem zur eigenen Lebensplanung passen.
Vergleichen Sie Ihre monatliche Belastung
Wie unterscheiden sich Miete und Finanzierung bei einem vergleichbaren Haus? Mit unserem Kaufen-oder-Mieten-Rechner können Sie beide monatlichen Belastungen vergleichen.
Annahmen anpassen
Die Tilgung reduziert Ihre Restschuld und dient damit dem Vermögensaufbau.
Kaufen
- Vermögensaufbau durch Tilgung
- Hohe langfristige Planungssicherheit
- Keine regulären Mieterhöhungen
- Eigenkapital erforderlich
- Kapital langfristig gebunden
Mieten
- Geringerer Kapitalbedarf
- Hohe berufliche und räumliche Flexibilität
- Eigenkapital bleibt verfügbar
- Kein Vermögensaufbau durch die Miete
- Künftige Mietentwicklung offen
Wichtig: Die Berechnung dient der ersten Orientierung und berücksichtigt insbesondere keine möglichen KfW-Förderkredite, individuelle Finanzierungskonditionen, steuerliche Effekte oder eine mögliche Wertentwicklung der Immobilie.